乘 “数” 而行 智启新篇
————“数智赋能财会监督推动经济高质量发展”主题活动综述
作者:中国会计报刘海玲
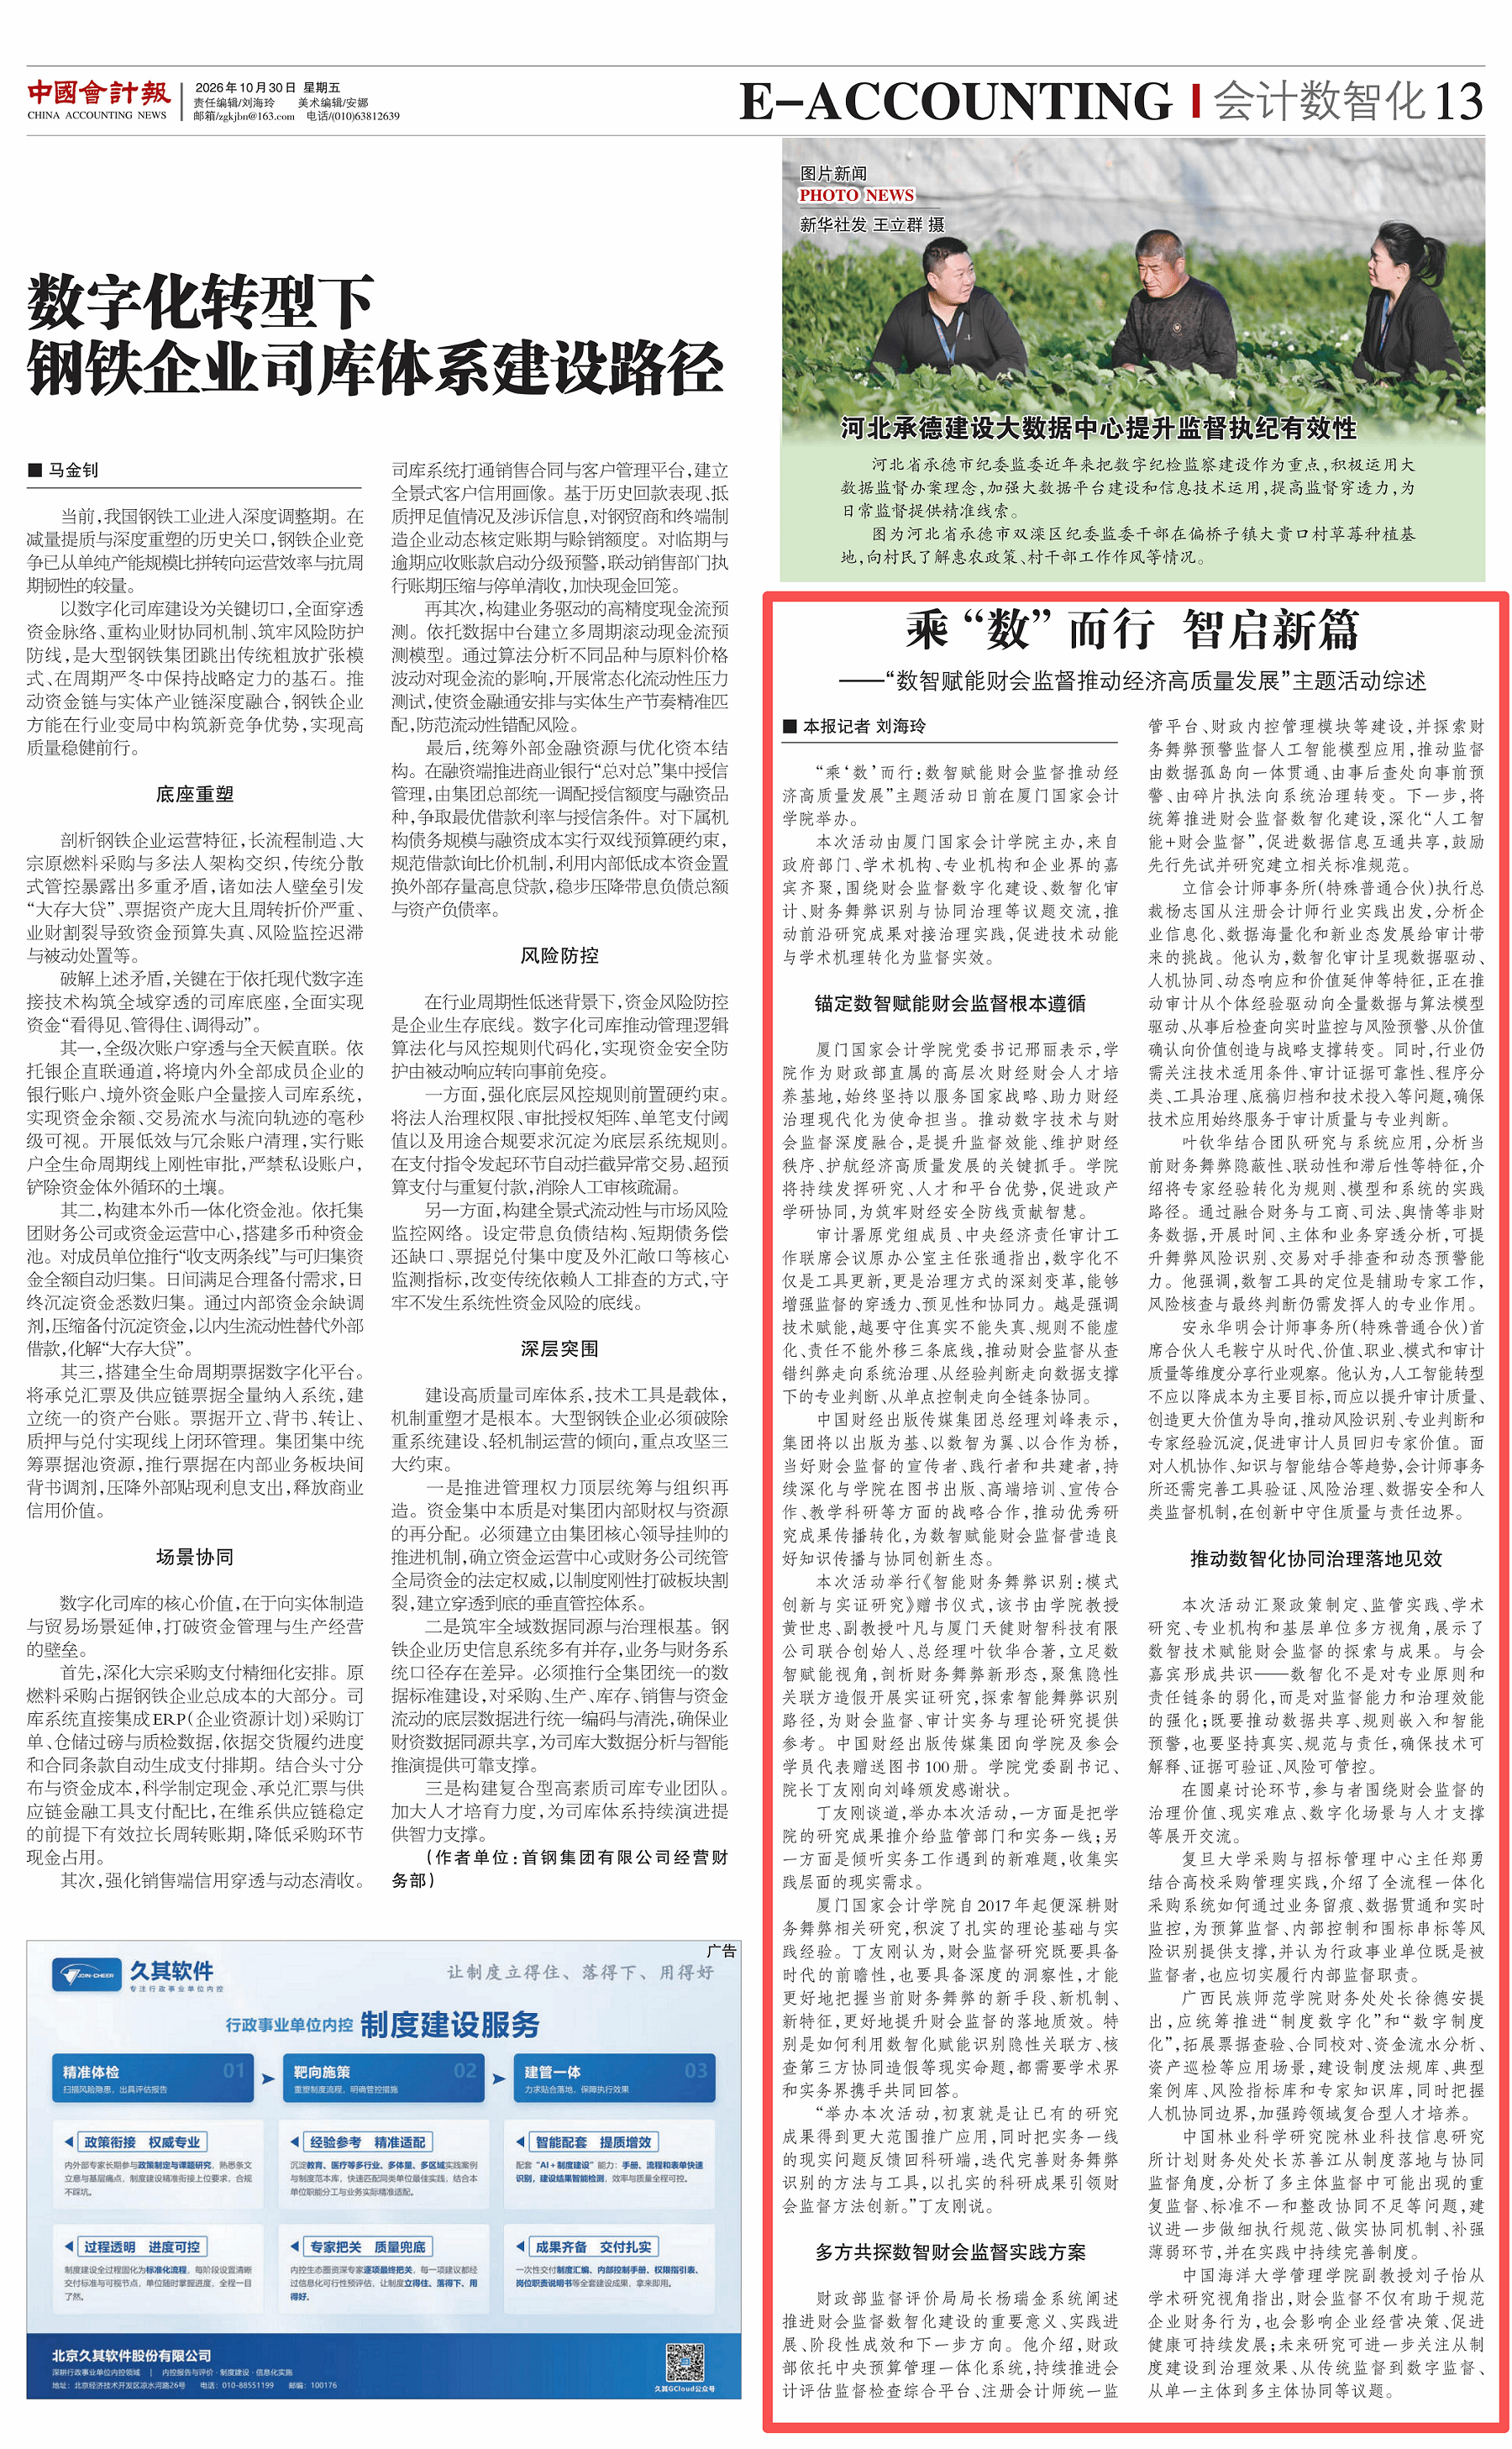
“乘‘数’而行:数智赋能财会监督推动经济高质量发展”主题活动日前在厦门国家会计学院举办。
本次活动由厦门国家会计学院主办,来自政府部门、学术机构、专业机构和企业界的嘉宾齐聚,围绕财会监督数字化建设、数智化审计、财务舞弊识别与协同治理等议题交流,推动前沿研究成果对接治理实践,促进技术动能与学术机理转化为监督实效。
锚定数智赋能财会监督根本遵循
厦门国家会计学院党委书记邢丽表示,学院作为财政部直属的高层次财经财会人才培养基地,始终坚持以服务国家战略、助力财经治理现代化为使命担当。推动数字技术与财会监督深度融合,是提升监督效能、维护财经秩序、护航经济高质量发展的关键抓手。学院将持续发挥研究、人才和平台优势,促进政产学研协同,为筑牢财经安全防线贡献智慧。
审计署原党组成员、中央经济责任审计工作联席会议原办公室主任张通指出,数字化不仅是工具更新,更是治理方式的深刻变革,能够增强监督的穿透力、预见性和协同力。越是强调技术赋能,越要守住真实不能失真、规则不能虚化、责任不能外移三条底线,推动财会监督从查错纠弊走向系统治理、从经验判断走向数据支撑下的专业判断、从单点控制走向全链条协同。
中国财经出版传媒集团总经理刘峰表示,集团将以出版为基、以数智为翼、以合作为桥,当好财会监督的宣传者、践行者和共建者,持续深化与学院在图书出版、高端培训、宣传合作、教学科研等方面的战略合作,推动优秀研究成果传播转化,为数智赋能财会监督营造良好知识传播与协同创新生态。
本次活动举行《智能财务舞弊识别:模式创新与实证研究》赠书仪式,该书由学院教授黄世忠、副教授叶凡与厦门天健财智科技有限公司联合创始人、总经理叶钦华合著,立足数智赋能视角,剖析财务舞弊新形态,聚焦隐性关联方造假开展实证研究,探索智能舞弊识别路径,为财会监督、审计实务与理论研究提供参考。中国财经出版传媒集团向学院及参会学员代表赠送图书100册。学院党委副书记、院长丁友刚向刘峰颁发感谢状。
丁友刚谈道,举办本次活动,一方面是把学院的研究成果推介给监管部门和实务一线;另一方面是倾听实务工作遇到的新难题,收集实践层面的现实需求。
厦门国家会计学院自2017年起便深耕财务舞弊相关研究,积淀了扎实的理论基础与实践经验。丁友刚认为,财会监督研究既要具备时代的前瞻性,也要具备深度的洞察性,才能更好地把握当前财务舞弊的新手段、新机制、新特征,更好地提升财会监督的落地质效。特别是如何利用数智化赋能识别隐性关联方、核查第三方协同造假等现实命题,都需要学术界和实务界携手共同回答。
“举办本次活动,初衷就是让已有的研究成果得到更大范围推广应用,同时把实务一线的现实问题反馈回科研端,迭代完善财务舞弊识别的方法与工具,以扎实的科研成果引领财会监督方法创新。”丁友刚说。
多方共探数智财会监督实践方案
财政部监督评价局局长杨瑞金系统阐述推进财会监督数智化建设的重要意义、实践进展、阶段性成效和下一步方向。他介绍,财政部依托中央预算管理一体化系统,持续推进会计评估监督检查综合平台、注册会计师统一监管平台、财政内控管理模块等建设,并探索财务舞弊预警监督人工智能模型应用,推动监督由数据孤岛向一体贯通、由事后查处向事前预警、由碎片执法向系统治理转变。下一步,将统筹推进财会监督数智化建设,深化“人工智能+财会监督”,促进数据信息互通共享,鼓励先行先试并研究建立相关标准规范。
立信会计师事务所(特殊普通合伙)执行总裁杨志国从注册会计师行业实践出发,分析企业信息化、数据海量化和新业态发展给审计带来的挑战。他认为,数智化审计呈现数据驱动、人机协同、动态响应和价值延伸等特征,正在推动审计从个体经验驱动向全量数据与算法模型驱动、从事后检查向实时监控与风险预警、从价值确认向价值创造与战略支撑转变。同时,行业仍需关注技术适用条件、审计证据可靠性、程序分类、工具治理、底稿归档和技术投入等问题,确保技术应用始终服务于审计质量与专业判断。
叶钦华结合团队研究与系统应用,分析当前财务舞弊隐蔽性、联动性和滞后性等特征,介绍将专家经验转化为规则、模型和系统的实践路径。通过融合财务与工商、司法、舆情等非财务数据,开展时间、主体和业务穿透分析,可提升舞弊风险识别、交易对手排查和动态预警能力。他强调,数智工具的定位是辅助专家工作,风险核查与最终判断仍需发挥人的专业作用。
安永华明会计师事务所(特殊普通合伙)首席合伙人毛鞍宁从时代、价值、职业、模式和审计质量等维度分享行业观察。他认为,人工智能转型不应以降成本为主要目标,而应以提升审计质量、创造更大价值为导向,推动风险识别、专业判断和专家经验沉淀,促进审计人员回归专家价值。面对人机协作、知识与智能结合等趋势,会计师事务所还需完善工具验证、风险治理、数据安全和人类监督机制,在创新中守住质量与责任边界。
推动数智化协同治理落地见效
本次活动汇聚政策制定、监管实践、学术研究、专业机构和基层单位多方视角,展示了数智技术赋能财会监督的探索与成果。与会嘉宾形成共识——数智化不是对专业原则和责任链条的弱化,而是对监督能力和治理效能的强化;既要推动数据共享、规则嵌入和智能预警,也要坚持真实、规范与责任,确保技术可解释、证据可验证、风险可管控。
在圆桌讨论环节,参与者围绕财会监督的治理价值、现实难点、数字化场景与人才支撑等展开交流。
复旦大学采购与招标管理中心主任郑勇结合高校采购管理实践,介绍了全流程一体化采购系统如何通过业务留痕、数据贯通和实时监控,为预算监督、内部控制和围标串标等风险识别提供支撑,并认为行政事业单位既是被监督者,也应切实履行内部监督职责。
广西民族师范学院财务处处长徐德安提出,应统筹推进“制度数字化”和“数字制度化”,拓展票据查验、合同校对、资金流水分析、资产巡检等应用场景,建设制度法规库、典型案例库、风险指标库和专家知识库,同时把握人机协同边界,加强跨领域复合型人才培养。
中国林业科学研究院林业科技信息研究所计划财务处处长苏善江从制度落地与协同监督角度,分析了多主体监督中可能出现的重复监督、标准不一和整改协同不足等问题,建议进一步做细执行规范、做实协同机制、补强薄弱环节,并在实践中持续完善制度。
中国海洋大学管理学院副教授刘子怡从学术研究视角指出,财会监督不仅有助于规范企业财务行为,也会影响企业经营决策、促进健康可持续发展;未来研究可进一步关注从制度建设到治理效果、从传统监督到数字监督、从单一主体到多主体协同等议题。


 English
 福建省厦门市环岛南路4001号
 361005
 86-592-2579999
 财政部视频号
 财政部公众号
 闽公网安备35020302033462号